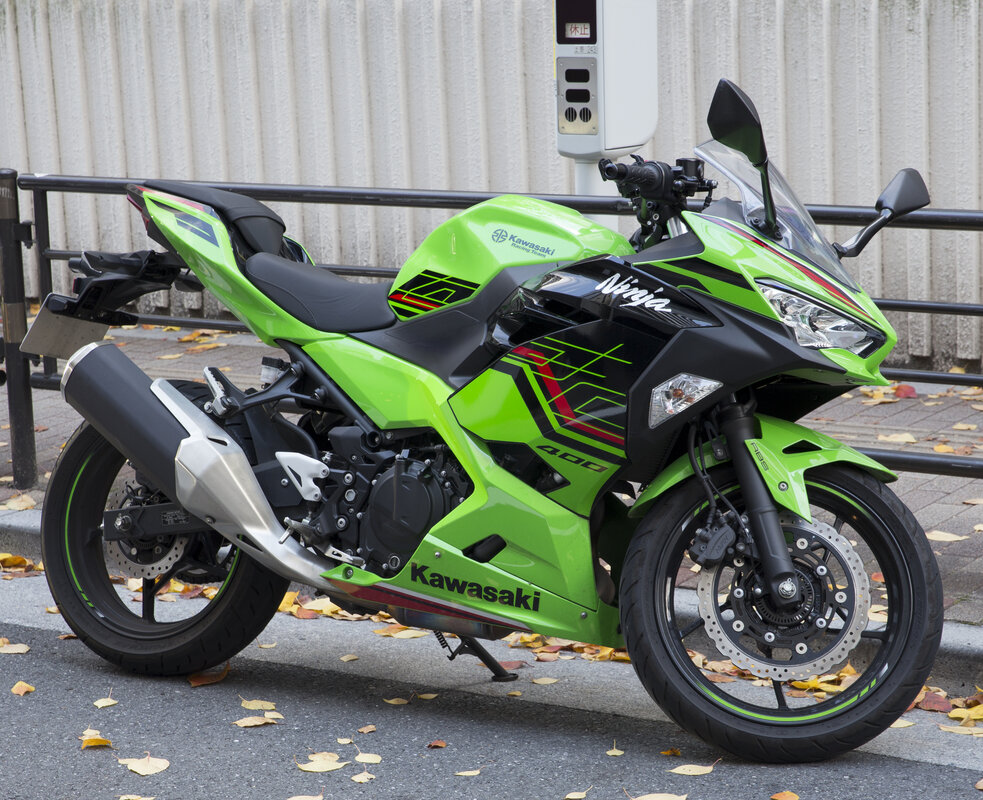
Prix moyen d'une assurance moto en 2026
En 2026, le prix moyen d'une assurance moto tous risques en France est de 380€/an, contre 290€/an pour un tiers étendu (source : FFA, statistiques assurance moto 2026). Ces chiffres masquent de grandes disparités selon :
- La cylindrée et la puissance du véhicule
- L'âge et l'expérience du conducteur
- Le type d'usage (quotidien, loisir, saison)
- La zone géographique
Prix par cylindrée (tarifs indicatifs 2026)
- Scooter 50cc : 150 à 350€/an (tiers à tous risques, jeune conducteur inclus)
- 125cc : 300 à 600€/an (profil jeune conducteur sans permis A2 : tarifs majorés)
- 250-500cc : 350 à 700€/an selon formule
- 600-900cc : 450 à 950€/an tous risques
- 1000cc et plus (sportive) : 700 à 1 800€/an selon historique et formule
Les garanties spécifiques à la moto
La garantie accessoires et équipements
Les équipements moto (casque, blouson, gants, bottes homologués) représentent souvent 1 500 à 4 000€ d'achat. Certains contrats les couvrent en cas de vol ou d'accident. Vérifiez le plafond (souvent 1 500€) et si le remplacement est prévu à la valeur à neuf ou en valeur vénale.
La garantie assistance dépannage
Particulièrement importante pour les motards : une panne sur autoroute en moto est plus dangereuse qu'en voiture. Optez pour une assistance 0 km couvrant le rapatriement de la moto et du conducteur.
La garantie hivernage
Si vous ne roulez pas l'hiver, certains assureurs proposent une suspension saisonnière (4 à 5 mois), ne conservant que le vol et l'incendie. Économie : 30 à 40% sur la prime annuelle pour les motards saisonniers.
La garantie casque-équipement
En cas d'accident, les équipements homologués doivent être remplacés même sans dommage apparent (microcraquelures invisibles). Cette garantie couvre le remplacement après tout accident.
Jeune conducteur moto : la surprime
Les moins de 25 ans avec moins de 3 ans de permis A2 paient une surprime de 50 à 150%. Le passage du permis A1 puis A2 (progression réglementaire) permet d'accéder progressivement à des cylindrées plus puissantes avec une histoire assurance construite. La conduite accompagnée moto (MAC) existe depuis 2022 et peut réduire la surprime jeune.
Erreurs fréquentes en assurance moto
- Sous-déclarer la cylindrée réelle : une modification moteur non déclarée peut rendre le contrat nul.
- Oublier la garantie conducteur : encore plus critique qu'en auto, les motards représentent 24% des tués de la route pour 2% des km parcourus (Sécurité Routière 2025).
- Ne pas déclarer le remisage habituel : moto dans un parking ouvert vs box fermé — jusqu'à 20% d'écart de prime.
Comparer les assurances moto : les points clés à vérifier
Lorsque vous utilisez un comparateur d'assurance moto, plusieurs points méritent une attention particulière au-delà du prix affiché :
- La garantie équipements : casque, blouson, gants et bottes représentent souvent 1 500 à 3 000€. Vérifiez le plafond d'indemnisation et si le remplacement se fait en valeur à neuf ou en valeur vénale.
- L'exclusion circuit : la quasi-totalité des contrats standard excluent les sinistres survenus sur circuit. Si vous pratiquez les journées piste, une assurance complémentaire spécifique est indispensable (100 à 500€/an selon la formule).
- La couverture géographique : pour les voyages à l'étranger, vérifiez les pays couverts. Certains contrats se limitent à l'Europe, d'autres étendent à l'Afrique du Nord ou au monde entier.
- La valeur assurée : la valeur Argus ou la valeur d'achat ? Sur une moto récente, la valeur à neuf les 12 à 24 premiers mois peut représenter plusieurs milliers d'euros de plus en cas de vol ou de perte totale.
Astuces pour réduire sa prime moto en 2026
Au-delà du choix de la cylindrée et du comparateur, plusieurs leviers permettent de réduire concrètement la prime :
- Déclarer un antivol agréé SRA : les motos équipées d'un antivol homologué SRA bénéficient de réductions pouvant atteindre 10 à 15% sur la garantie vol.
- Opter pour un contrat saisonnier : si vous ne roulez que 6 à 7 mois par an, la suspension hivernale peut économiser 30 à 40% sur la prime annuelle.
- Regrouper moto et auto chez le même assureur : les remises multi-véhicules ou multi-contrats oscillent entre 5 et 15% selon l'assureur.
- Augmenter la franchise : passer de 200€ à 500€ de franchise peut économiser 80 à 150€/an sur un contrat tous risques.
Sources
FFA — Statistiques assurance moto 2026 · Sécurité Routière — Bilan accidentalité 2025 · FFMC (Fédération Française des Motards en Colère)