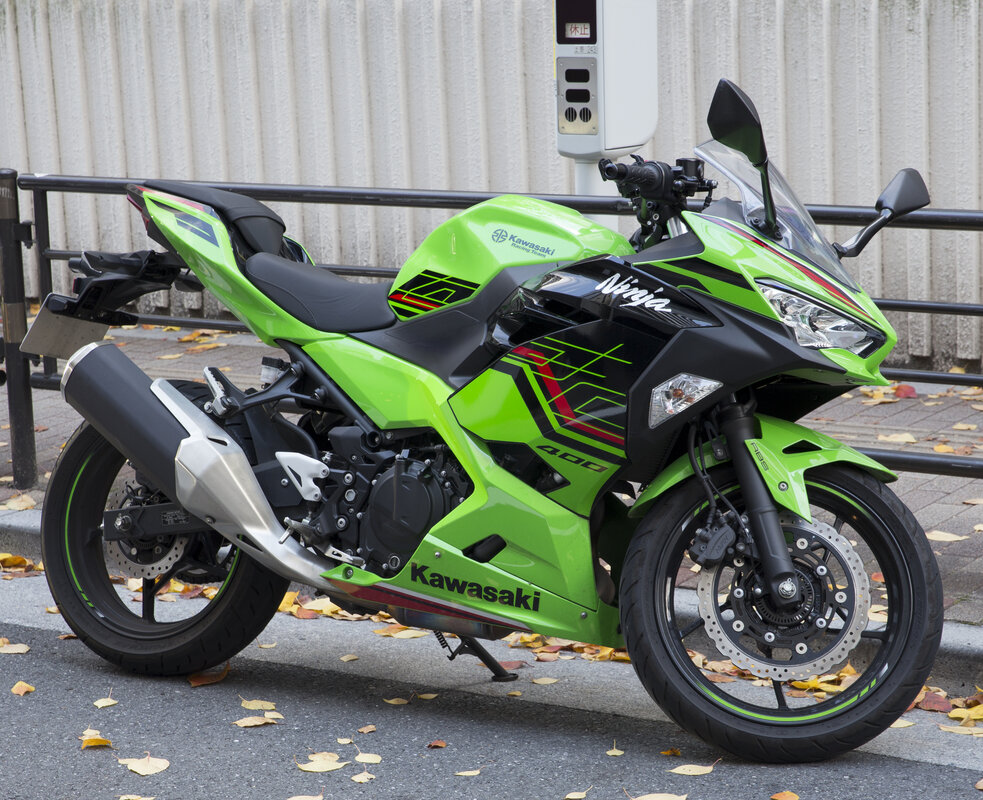
Assurance Motard
L'assurance moto a ses propres règles. Que vous soyez débutant ou motard confirmé, découvrez comment bien vous assurer.
Comparer mon assuranceVos besoins en assurance
- •Assurance moto adaptée à la cylindrée
- •Garantie corporelle du conducteur
- •Vol et incendie
- •Équipement du motard
Risques spécifiques
- ⚠Risque corporel élevé
- ⚠Vol fréquent de motos
- ⚠Coût des équipements (casque, blouson, bottes)
Astuces pour économiser
- 💡L'hivernage peut réduire votre prime de 20-30%
- 💡Un antivol SRA agréé réduit significativement la prime vol
- 💡La garantie équipement est indispensable (casque = 500€+)
- 💡Comparez les spécialistes moto, pas seulement les généralistes
Une obligation d’assurance, même quand la moto ne roule pas
Tout véhicule terrestre à moteur doit être couvert au minimum en responsabilité civile (article L211-1 du Code des assurances). L’obligation vise le véhicule lui-même, pas son usage : une moto en état de circuler doit rester assurée, y compris lorsqu’elle reste au garage pendant l’hiver. Un accident peut survenir à l’arrêt, par exemple un incendie qui se propage ou une chute qui endommage un autre véhicule.
Rouler sans assurance est un délit puni d’une amende pouvant atteindre 3 750 euros, assortie de peines complémentaires possibles comme la suspension du permis ou la confiscation du véhicule. Depuis avril 2024, la carte verte papier n’est plus délivrée : les forces de l’ordre vérifient l’assurance grâce au Fichier des véhicules assurés (FVA), d’où l’importance que votre contrat soit bien enregistré au nom du bon véhicule.
Hivernage : réduire sa couverture sans la suspendre
Puisque la responsabilité civile reste obligatoire, il n’est pas possible de suspendre totalement l’assurance d’une moto en état de rouler. En revanche, de nombreux assureurs proposent une formule saisonnière, parfois appelée hivernage ou option garage : pendant une période définie au contrat, les garanties liées à la circulation sont mises en sommeil, tandis que la responsabilité civile, le vol et l’incendie restent actifs.
Avant d’opter pour cette formule, vérifiez la période couverte, la possibilité de rouler exceptionnellement pendant l’hiver et les démarches à accomplir. Rouler alors que le contrat prévoit l’immobilisation peut exposer à un refus de garantie pour les dommages subis. Si la moto est durablement hors d’usage, interrogez votre assureur sur les conditions de résiliation plutôt que de cesser de payer.
Équipements obligatoires et garantie équipement
Le Code de la route impose au conducteur comme au passager un casque homologué, attaché, et portant des éléments rétroréfléchissants. Depuis le 20 novembre 2016, les gants certifiés CE sont également obligatoires pour les conducteurs et passagers de deux-roues motorisés. Le conducteur doit en outre disposer d’un gilet de haute visibilité, à porter en cas d’arrêt d’urgence. Blouson, pantalon et bottes ne sont pas imposés par la loi, mais ils réduisent fortement la gravité des blessures.
La garantie équipement indemnise le casque, les gants, le blouson ou les bottes endommagés lors d’un accident, et parfois lors d’un vol. Lisez le plafond d’indemnisation, la franchise et surtout le mode de calcul : valeur à neuf pendant une durée limitée ou application d’une vétusté qui réduit fortement l’indemnité pour un équipement de plusieurs années. Conservez les factures, sans lesquelles il est difficile de justifier la valeur de vos affaires.
La garantie du conducteur, la plus importante pour un motard
La responsabilité civile indemnise les dommages que vous causez aux autres, y compris à votre passager. Elle ne couvre jamais vos propres blessures. Or la loi Badinter du 5 juillet 1985 protège fortement les victimes non conductrices, mais permet de limiter, voire d’exclure, l’indemnisation du conducteur qui a commis une faute. Sans garantie personnelle, un motard blessé dans un accident où il est fautif, ou seul en cause, peut ne recevoir aucune indemnisation au titre de l’assurance auto d’un tiers.
La garantie corporelle du conducteur comble ce vide. Comparez trois éléments : le plafond d’indemnisation, le seuil d’intervention (beaucoup de contrats n’indemnisent qu’au-delà d’un certain taux d’atteinte permanente à l’intégrité physique et psychique) et les postes de préjudice couverts, comme la perte de revenus, l’aide humaine ou l’aménagement du logement. Un plafond trop bas ou un seuil trop élevé vident la garantie de son intérêt.
Permis A2, bridage et jeune conducteur
Le permis A2, accessible dès 18 ans, autorise la conduite de motos d’une puissance maximale de 35 kW. Après deux ans de permis A2, une formation de sept heures permet d’obtenir le permis A sans nouvel examen. Pendant cette période, une moto bridée doit le rester : déclarez précisément à l’assureur le modèle, la puissance et le bridage. Un débridage non déclaré constitue une modification du risque qui peut entraîner une réduction d’indemnité, voire une nullité en cas de fausse déclaration intentionnelle.
Les titulaires du permis B depuis au moins deux ans peuvent conduire une 125 cm³ après une formation de sept heures. Les assureurs tiennent compte de l’expérience de conduite à deux-roues et de l’historique d’assurance : demandez votre relevé d’information à votre précédent assureur, il retrace vos sinistres et votre coefficient de bonus-malus. Comme pour une voiture, un conducteur novice peut se voir appliquer une surprime réglementée, qui diminue chaque année sans sinistre responsable.
Vol : conditions de garantie et réflexes en cas de sinistre
La garantie vol d’une moto est souvent subordonnée à des conditions précises : utilisation d’un antivol agréé (homologation SRA ou certification NF FFMC selon les contrats), stationnement de nuit dans un local fermé, parfois marquage ou traceur pour les modèles les plus exposés. Si la condition n’est pas respectée au moment du vol, l’assureur peut refuser l’indemnisation : gardez la facture de l’antivol et vérifiez que votre lieu de stationnement correspond à ce qui est déclaré au contrat.
En cas de vol, déposez plainte immédiatement et déclarez le sinistre à votre assureur dans les deux jours ouvrés, délai légal minimal pour le vol. Pour un accident, le délai est d’au moins cinq jours ouvrés. Remplissez un constat amiable avec l’autre partie en précisant bien les circonstances. Après un an de contrat, la loi Hamon vous permet de changer d’assurance à tout moment : c’est l’occasion de comparer les offres des assureurs spécialisés et généralistes à garanties identiques.
Outils recommandés
FAQ – Assurance Motard
Réponses à vos interrogations les plus courantes
Trouvez l'assurance idéale pour votre profil
Comparez les offres adaptées à votre situation.
Comparer maintenant